
Trois Harvard dropouts, une startup de chips IA, et $10.3 milliards de valorisation en quatre ans. La trajectoire d'Etched, fermée le 23 juillet 2026, est un cas d'école pour comprendre où va le capital IA infrastructure.
Le 23 juillet 2026, Etched annonce la clôture de sa Series C de $300 millions à une valorisation de $10.3 milliards, menée par Sequoia. Cette startup, fondée en 2022 par trois Harvard dropouts, fabrique des chips IA spécialisés pour l'inférence des modèles transformer.
Avec $1 milliard de commandes déjà réservées et une valorisation qui a doublé en sept mois, Etched représente un cas d'école : comment une startup hardware parvient à défier les sceptiques dans un marché dominé par NVIDIA. Cet article décrypte la trajectoire, les leçons founding, et les implications pour l'écosystème IA.
La trajectoire : de 2022 à $10.3B
 Timeline de la valorisation d'Etched : 2022 création à 2026 $10.3B
| Date | Événement | Valorisation |
|---|---|---|
| 2022 | Fondation par 3 Harvard dropouts | N/A |
| 2024 | Premiers tours | N/A |
| Décembre 2025 | Series B $500M | $5B |
| Juin 2026 | Fabrication chips réussie, tests clients | N/A |
| 23 juillet 2026 | Series C $300M (Sequoia) | $10.3B |
En sept mois, Etched a doublé sa valorisation de $5 milliards à $10.3 milliards. C'est la valorisation la plus élevée pour une Series C menée par Sequoia, selon le cofondateur et COO Robert Wachen.
Le produit : des chips IA spécialisés
Le problème résolu
Le marché des chips IA est dominé par NVIDIA avec ses GPU (H100, B200). Mais les GPU sont généralistes : ils accélèrent tout type de calcul, ce qui apporte flexibilité mais aussi un surcoût.
Etched fabrique des ASIC (Application-Specific Integrated Circuits) conçus spécifiquement pour l'inférence des modèles transformer — l'architecture derrière GPT, Claude, et tous les LLMs modernes.
 Comparaison GPU généraliste NVIDIA vs ASIC spécialisé Etched sur 5 critères
| Critère | GPU NVIDIA | ASIC Etched |
|---|---|---|
| Flexibilité | Élevée (tout calcul) | Faible (transformer only) |
| Performance inférence | Élevée | Très élevée |
| Coût par token | Élevé | Faible |
| Écosystème logiciel | Mature (CUDA) | En développement |
| Disponibilité | Limitée (demande > offre) | Sur commande |
La traction commerciale
Etched a annoncé en juin 2026 :
- Fabrication réussie des chips homegrown
- Premiers systèmes en test chez des clients
- $1 milliard de commandes réservées
Cette traction commerciale est la clé de la valorisation : les investisseurs ne financent plus une promesse, mais une startup avec un produit fonctionnel et des commandes.
Le tour de financement : qui et pourquoi
Les investisseurs
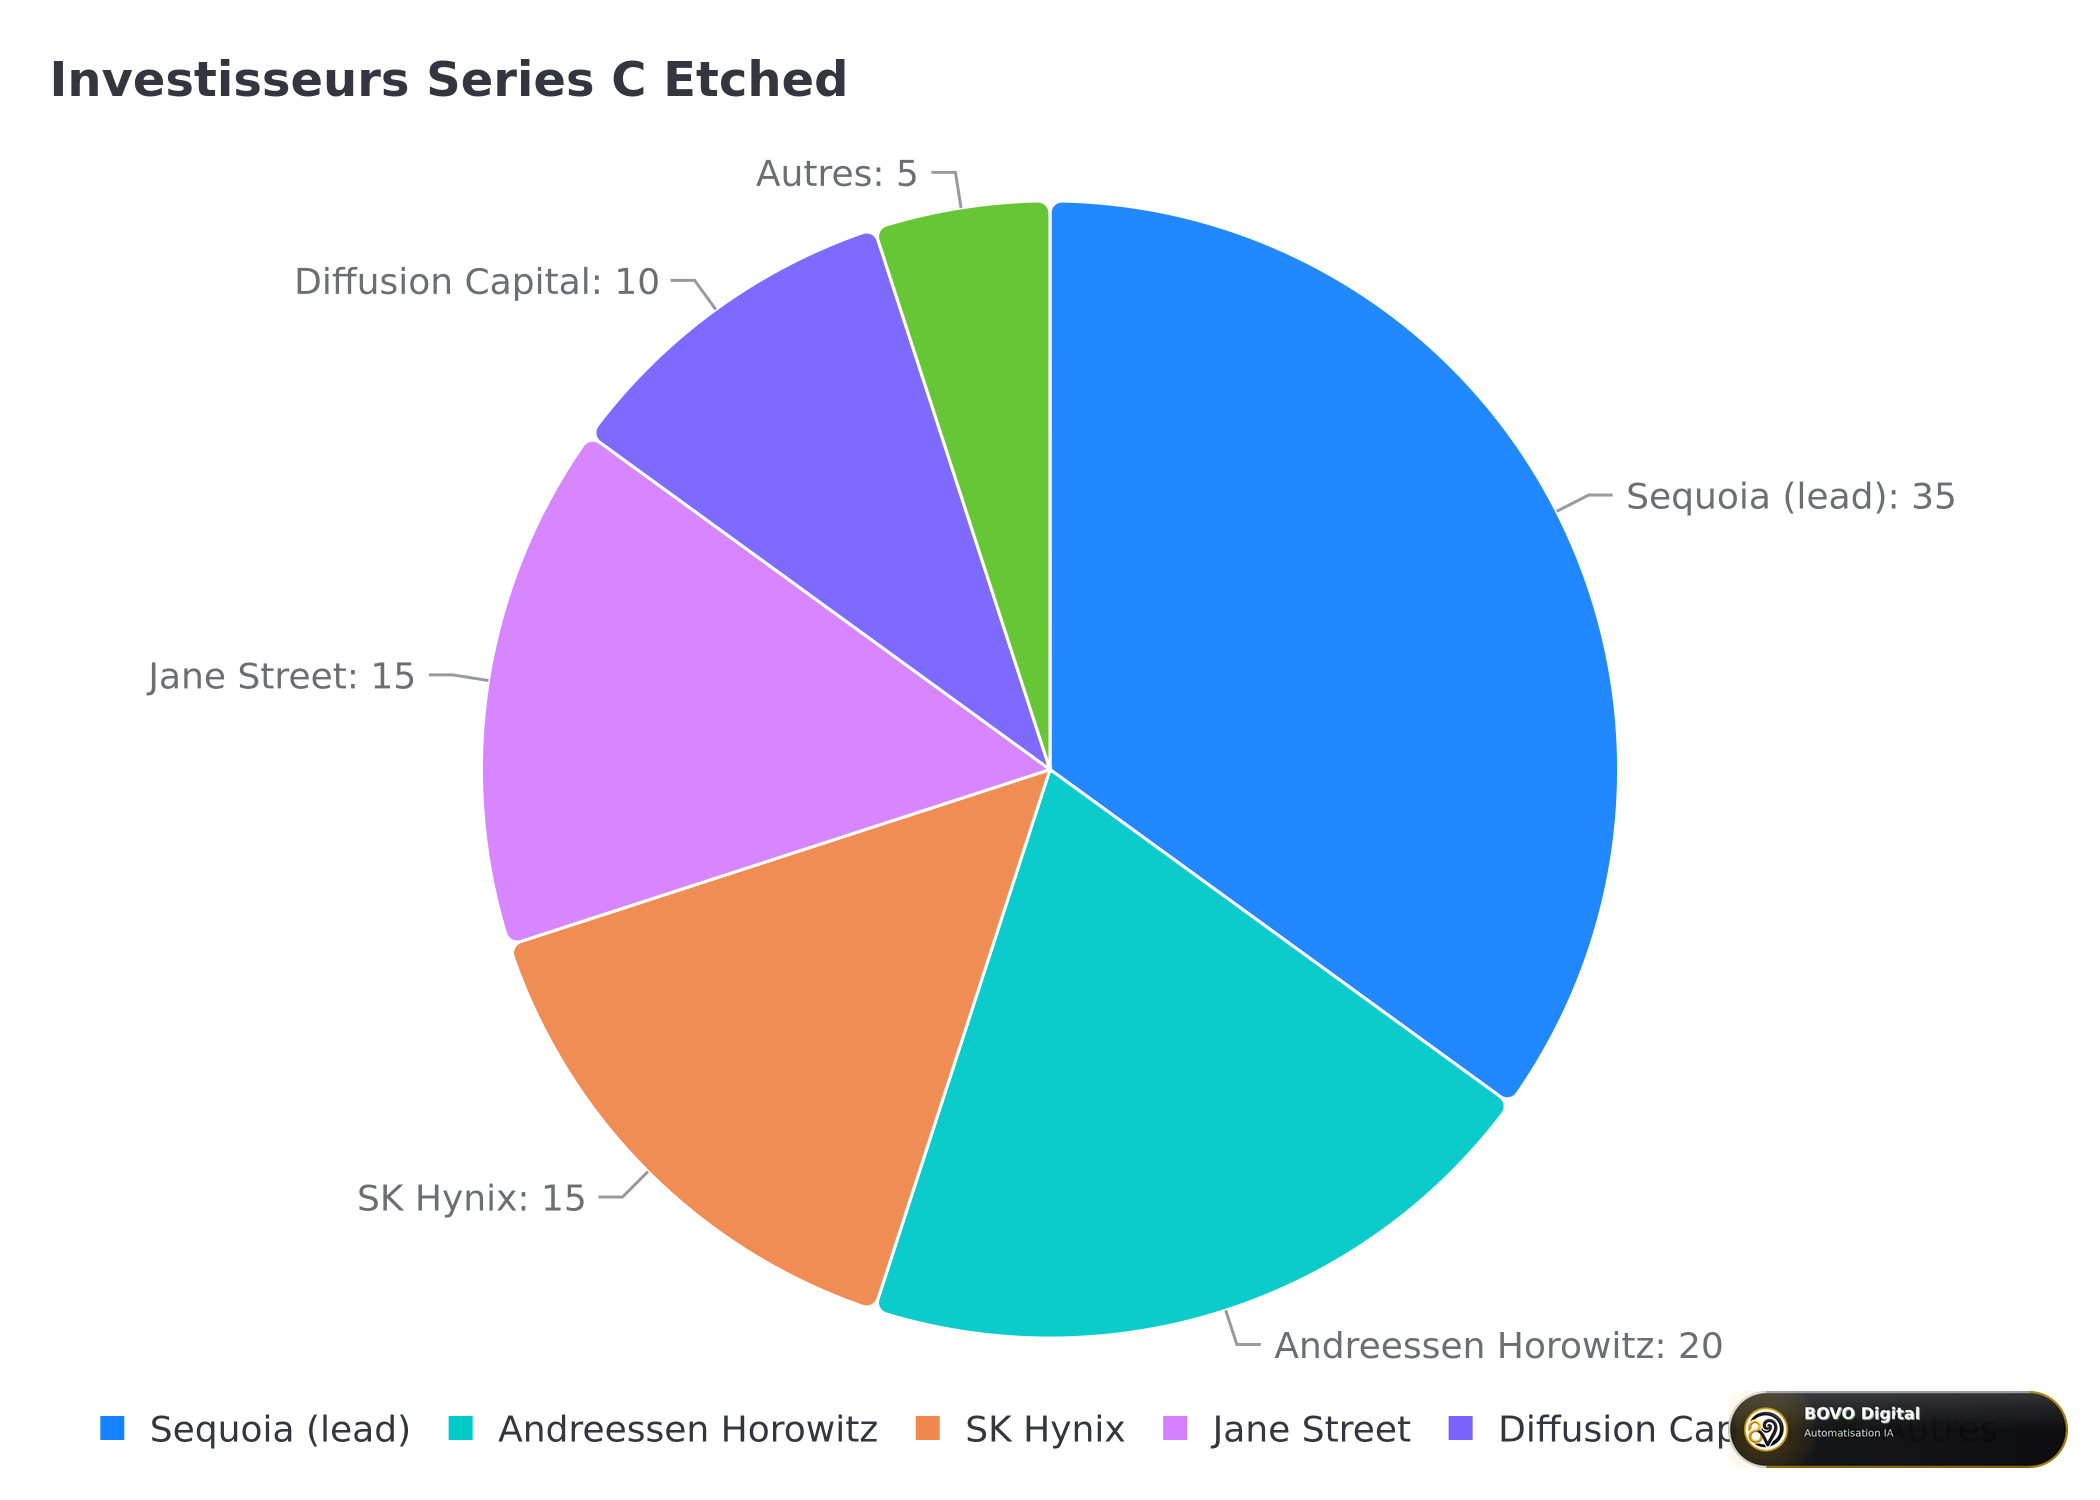 Répartition des investisseurs de la Series C d'Etched juillet 2026
Series C (juillet 2026) :
- Sequoia (lead)
- Andreessen Horowitz
- SK Hynix (stratégique — fabricant de mémoire)
- Jane Street (financier)
- Diffusion Capital
Investisseurs précédents notables :
- Peter Thiel
- Andrej Karpathy (Anthropic)
- Dylan Field (Figma)
- Amjad Masad (Replit)
- Noam Brown (OpenAI)
- Geoffrey Hinton
Pourquoi cette liste est remarquable
La liste des investisseurs d'Etched inclut des figures qui ne soutiennent pas aveuglément : Andrej Karpathy, Geoffrey Hinton, et Noam Brown sont des experts techniques qui ont testé le hardware avant d'investir.
"Andrej Karpathy from Anthropic, Noam Brown from OpenAI, Geoffrey Hinton, as well as all the investors in the funding round — these are all people who actually tried the hardware and are very excited about it." — Robert Wachen, COO
Cette validation technique d'experts est un signal fort dans un marché où beaucoup de startups IA sont financées sur des promesses plutôt que des preuves.
L'organisation : 40 personnes, 2 data centers
Les infrastructures
Etched opère actuellement :
- 40 employés dans son bureau de San Jose
- Un data center de 2 MW (mégawatts)
- Une nouvelle facility de 80 000 sq ft (7 400 m²) à Milpitas, 1 MW
La stratégie de démonstration privée
Le succès d'Etched tient en partie à une stratégie inhabituelle : les démonstrations privées dans son bureau. Les investisseurs et early customers accèdent au hardware en personne.
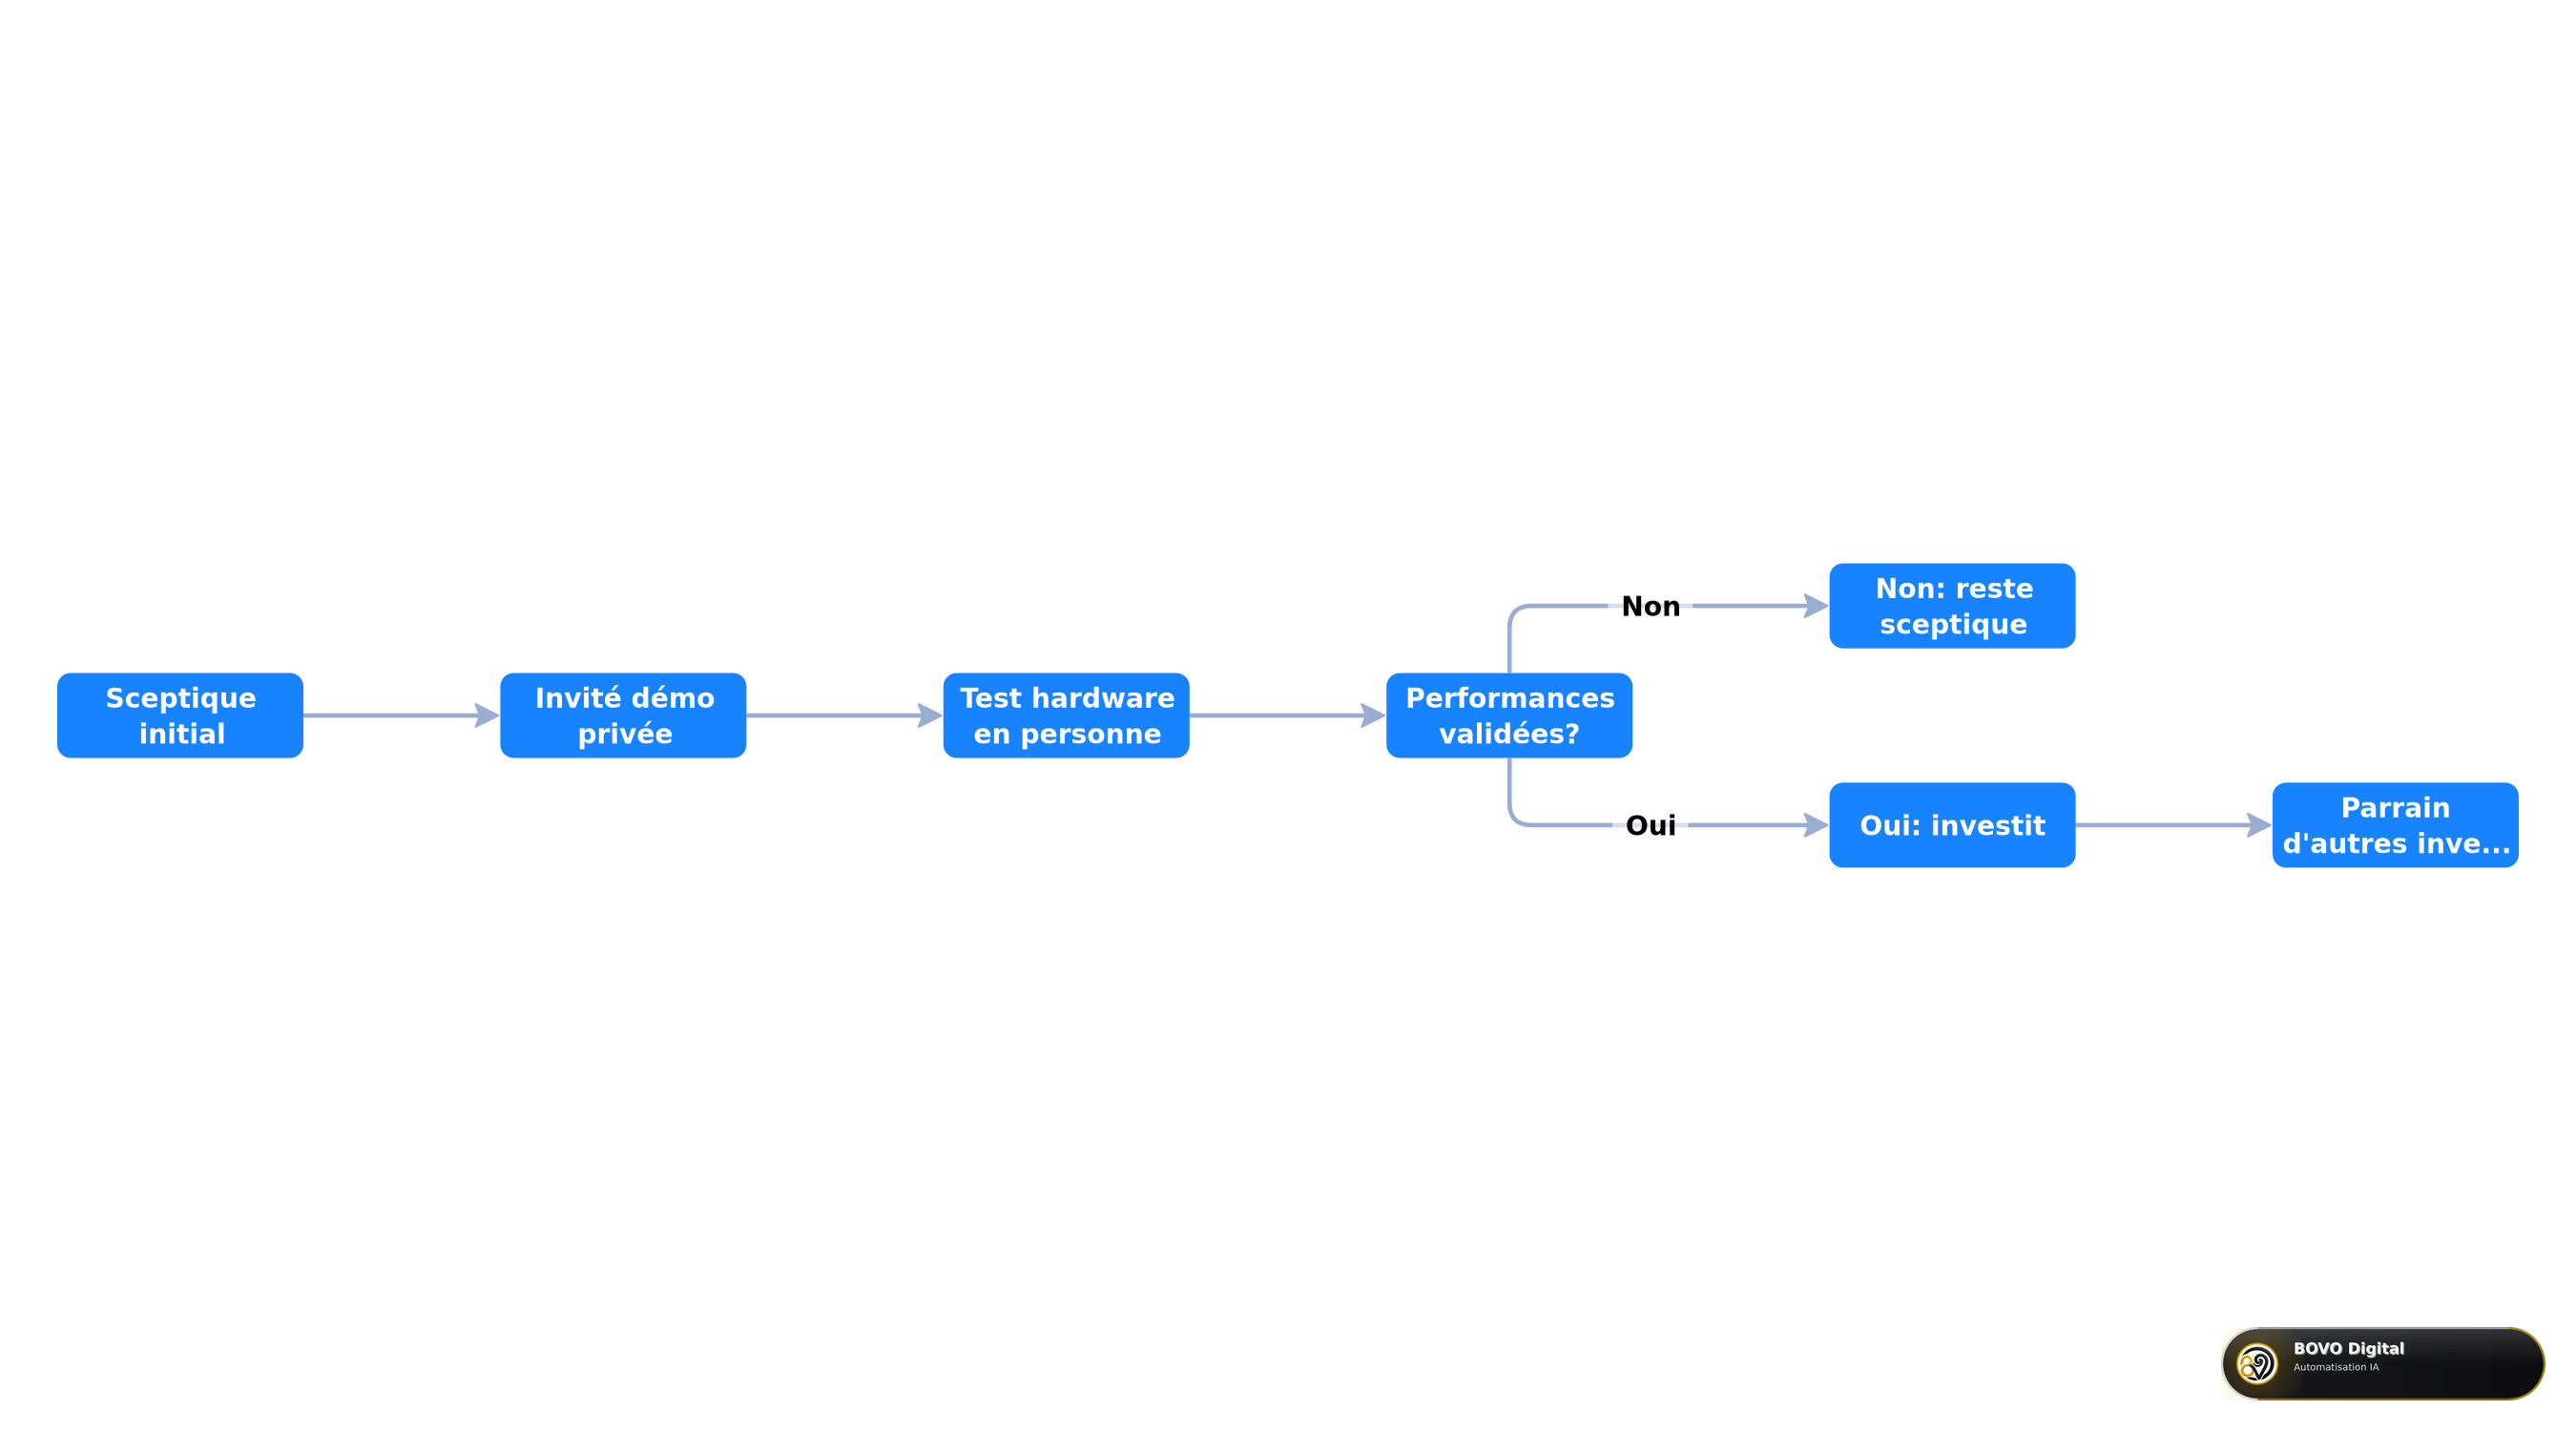 Pipeline de démonstration privée : comment Etched convertit les sceptiques en investisseurs
Cette approche s'explique par la nature du produit : les chips IA sont difficiles à évaluer à distance. Les démonstrations en personne permettent de montrer les performances réelles, pas des benchmarks théoriques.
Leçons founding : ce que la trajectoire d'Etched enseigne
1. La spécialisation peut vaincre le scepticisme
Dans un marché dominé par NVIDIA, beaucoup pensaient qu'une startup de chips IA ne pouvait pas survivre. Etched a prouvé que la spécialisation extrême (transformer inference only) est un avantage quand le marché est assez grand.
2. La traction commerciale prime sur le hype
Avec $1B de commandes avant la Series C, Etched a démontré que les clients paieront pour une alternative à NVIDIA. Dans le climat de financement H1 2026 où les "AI wrappers" sont en déclin, cette preuve est décisive.
3. La validation technique d'experts compte
La présence d'investisseurs comme Karpathy et Hinton — qui ont testé le hardware — crée une crédibilité technique que les méga-rounds d'OpenAI ne peuvent pas répliquer. Pour les founders hardware, faire tester le produit par des experts de référence est un levier puissant.
4. Les Harvard dropouts ne sont pas une condition
Le profil "Harvard dropouts" attire l'attention mais n'est pas la cause du succès. La cause est l'expertise technique des fondateurs et leur capacité à exécuter sur un problème difficile.
5. La défensibilité infrastructure reste attractive
Dans le financement IA H1 2026, l'infrastructure (chips, data centers, hosting) attire plus de capital que les applications. Etched, Fly.io, et d'autres le confirment. Les founders qui construisent dans l'infrastructure IA ont un avantage de financement.
Implications pour l'écosystème IA
Le succès d'Etched confirme plusieurs tendances du H1 2026 :
- Diversification hardware : NVIDIA ne restera pas seul. Les ASIC spécialisés émergent comme alternative viable pour l'inférence.
- Souveraineté compute : les entreprises veulent des alternatives à la dépendance NVIDIA. Etched répond à ce besoin.
- Investissement stratégique : SK Hynix (fabricant de mémoire) investi — signal que l'écosystème hardware IA se structure verticalement.
- Preuves > promesses : dans un marché mature, les startups avec produit fonctionnel et commandes gagnent.
Conclusion
La trajectoire d'Etched — de trois Harvard dropouts en 2022 à $10.3 milliards en 2026 — est un signal pour l'écosystème IA : l'infrastructure spécialisée reste le segment le plus attractif. Pas de "AI wrapper", pas de foundation lab, mais des chips qui accélèrent l'inférence transformer.
Pour les founders, les leçons sont claires : spécialisation, traction commerciale, validation par des experts techniques, et démonstration privée. Dans un marché où $510 milliards ont été investis au H1 2026, les startups avec un vrai moat infrastructurel se distinguent.
Si votre entreprise veut explorer l'IA avec une approche défensive — infrastructure souveraine, automatisation propriétaire, agents IA contrôlés — notre service de création d'agents IA intègre ces principes dès la conception, et notre accompagnement automatisation couvre la transition technique vers l'IA maîtrisée.


